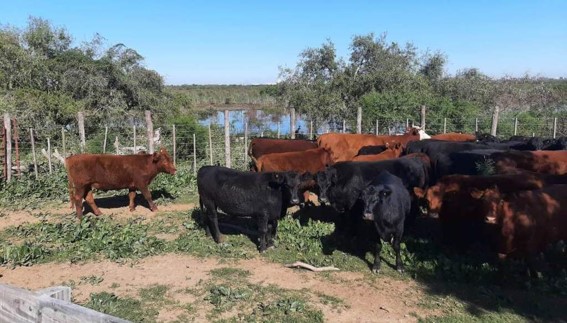
El precio de la invernada cayó por tercer mes consecutivo y volvió a ubicarse por debajo de los $5.800 por kilo. Esta tendencia va a contramano de lo normal, que es una suba para esta época del año. De todos modos, sigue con un valor por encima del histórico.

Por Infocampo
El mercado de reposición atraviesa una etapa de corrección que, lejos de responder al patrón estacional habitual, plantea nuevos interrogantes sobre la evolución de los precios de la hacienda.
El ternero acumula tres meses consecutivos de bajas nominales y perdió más del 7% de su valor en ese período, pero todavía conserva una cotización superior a la que indicaría su trayectoria histórica para esta época del año.
Así lo refleja el último informe semanal del Rosgan que tomó como referencia los valores del ternero ROSGAN correspondientes al remate habitual realizado la semana pasada, en el marco de la celebración de su 18° aniversario.
LOS PRECIOS DEL TERNERO
La categoría cotizó a $5.758,85 por kilo vivo, casi $1.000 por debajo de los máximos registrados en marzo, cuando había superado los $6.800.
La particularidad es que esta corrección se produce en un momento en el que, bajo condiciones normales de mercado, el precio de la invernada suele comenzar a fortalecerse.
Históricamente, la mayor presión bajista sobre el ternero se concentra entre abril y julio o agosto, mientras que desde septiembre los valores tienden a ubicarse por encima de sus promedios mensuales y alcanzan sus máximos hacia diciembre.
En el último mes del año, además de la menor disponibilidad de hacienda, suele intervenir un factor impositivo que incentiva las decisiones de reposición antes del cierre del ejercicio. Por eso, la trayectoria actual enciende una señal de atención: el precio retrocede, pero todavía no muestra un retorno claro a su comportamiento estacional.
La diferencia con la hacienda gorda ayuda a explicar el escenario. Mientras el ternero suele encontrar su período de mayor presión bajista durante la zafra, el novillito terminado puede transitar una dinámica casi inversa.
La oferta más ajustada de animales gordos tiende a sostener sus cotizaciones durante los meses de mayor disponibilidad de terneros, mientras que entre septiembre y noviembre la mayor oferta de hacienda terminada suele presionar sobre los precios.
UN DESVÍO DEL TERNERO QUE TODAVÍA NO SE CORRIGE
Para dimensionar estas diferencias, el Rosgan comparó los precios actuales del ternero y del novillito con sus respectivos patrones estacionales. El ejercicio consiste en estimar qué valores habrían registrado ambas categorías si sus cotizaciones hubieran mantenido, durante el año, la relación histórica con sus promedios mensuales.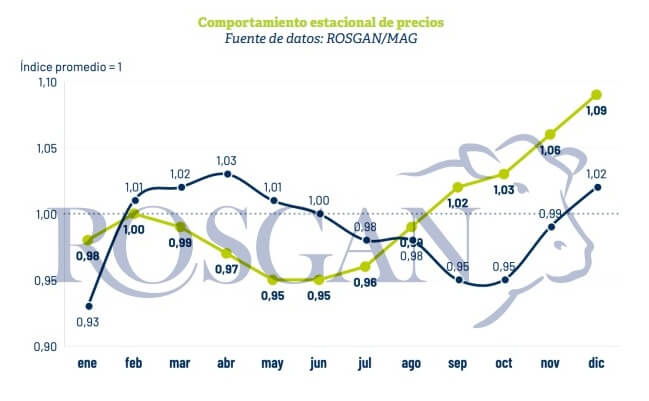
El informe aclara que se trata de una referencia teórica y no de una estimación del precio que el mercado debería convalidar. Su utilidad radica en medir la magnitud de los desvíos y observar cómo evolucionaron en los últimos meses.
“En el caso del ternero, el precio actual de $5.758,85 por kilo vivo equivale a un índice estacional de 1,03, es decir, se ubica un 3% por encima de su promedio histórico para octubre. Sin embargo, la comparación con los meses anteriores muestra que la categoría llegó a registrar diferencias mucho más pronunciadas respecto de los valores que habría sugerido su patrón estacional”, sostiene el informe.
En enero, cuando el índice histórico se ubicaba en 0,98, el precio teórico habría rondado los $5.489 por kilo vivo. No obstante, el valor efectivamente registrado, expresado en moneda actual, fue de $6.842. Esa diferencia representó un desvío positivo cercano al 25%, que se amplió al 34% en febrero y alcanzó su máximo en marzo, con un 41%.
“La trayectoria del novillito fue diferente. Con un precio actual de $4.501,27 por kilo vivo y un índice estacional de 0,95 para octubre, la categoría mostró una brecha inicial menos persistente frente a su referencia histórica. En enero, por ejemplo, el valor teórico estimado era de unos $4.399 por kilo, mientras que el precio efectivo alcanzó los $5.219, un 18,6% por encima de esa referencia“, sostienen en el mercado rosarino.
A partir de febrero, la diferencia se amplió apenas unas décimas y luego comenzó a reducirse de manera significativa, lo que permitió que los precios del novillito se alinearan progresivamente con su trayectoria estacional. En cambio, “el ternero continúa mostrando un desvío más pronunciado y no evidencia un retorno claro a su patrón histórico, aun después de las bajas recientes”.
¿ESTABA CARO EL TERNERO O DEBÍA CORREGIR LA REPOSICIÓN?
La pregunta que surge de este análisis es si el ternero estaba efectivamente sobrevaluado o si el ajuste debía producirse, en realidad, en su relación de precios con la hacienda gorda. Para el Rosgan, la respuesta exige considerar los fundamentos que sostienen el mercado de invernada y que pueden explicar por qué sus cotizaciones se apartan de los patrones estacionales.
“Por un lado, la oferta de terneros es estructuralmente limitada. Por otro, la demanda de animales livianos se mantiene firme, impulsada, entre otros factores, por el desarrollo de las recrías iniciales. Esa combinación contribuye a sostener los valores de reposición, incluso cuando la evolución histórica de los precios sugeriría un comportamiento diferente”, aseguran los especialistas.
El vínculo entre ambas categorías permite observar con mayor claridad la presión que enfrenta el negocio. Actualmente, la relación de reposición ternero/gordo se ubica en torno a 1,35. Esto significa que se necesita vender 1,35 kilos de hacienda gorda para comprar un kilo de ternero, una diferencia del 35% que supera el 20% que suele representar históricamente esa relación.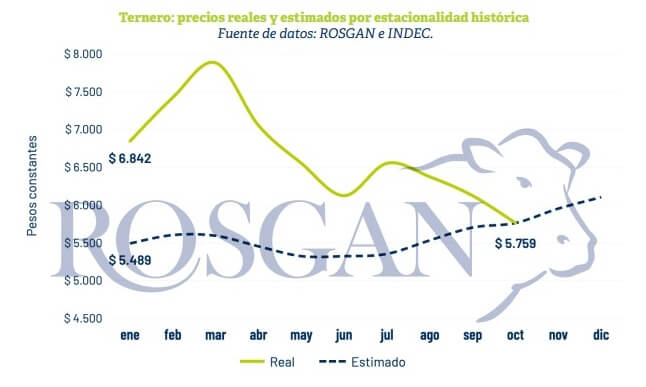
La brecha, además, llegó a ser todavía mayor durante el inicio de la zafra. “En marzo, la relación alcanzó 1,43, reflejo de una fuerte presión sobre el resultado económico de quienes deben reponer sus animales. Desde entonces, la corrección del ternero contribuyó a moderar esa diferencia, aunque sin devolverla todavía a sus niveles habituales“, asegura el Rosgan.
Sin embargo, el informe advierte que una relación de reposición elevada no implica necesariamente que la actividad haya dejado de ser viable.
“Aun después de las bajas recientes, el precio real de la hacienda gorda permanece en niveles elevados en términos históricos, lo que permite sostener la operatoria, aunque con márgenes más ajustados“, expresa.
De esta manera, el análisis excede la evolución aislada del ternero y pone el foco en el equilibrio económico entre la compra de invernada y la venta de animales terminados.
LAS LLUVIAS PODRÍAN ALTERAR EL MERCADO
A las particularidades de los precios se suma ahora un factor que puede modificar el comportamiento de la oferta en el corto plazo: la situación climática.
“Las lluvias excesivas que afectan a buena parte del Litoral podrían introducir nuevas distorsiones en el mercado, al generar necesidades de venta anticipada y reducir la capacidad de carga de los establecimientos comprometidos por los excesos hídricos“, añade el informe.
El escenario adquiere mayor relevancia porque el pico de la crecida de los ríos todavía no se habría registrado y se espera para fines de octubre o principios de noviembre.
En consecuencia, el Rosgan advierte que aún podría no haberse materializado toda la presión de oferta de hacienda liviana o sin terminar que eventualmente llegue al mercado como consecuencia de esta situación.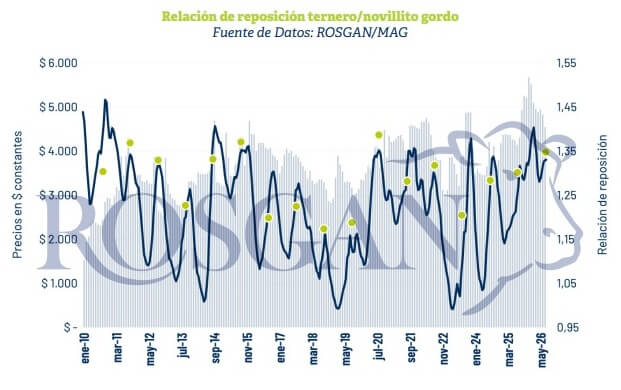
Si las condiciones obligan a adelantar ventas, la mayor disponibilidad de animales podría sumar presión sobre los precios de la invernada y alterar su evolución habitual. El efecto dependerá de la magnitud de los problemas hídricos y de las decisiones que deban tomar los productores para preservar sus rodeos y ajustar la carga de los campos afectados.
“La hacienda gorda, en cambio, podría mostrar una dinámica diferente. Una menor disponibilidad de animales terminados, combinada con una oferta más heterogénea en calidad y grado de terminación, podría ampliar las diferencias de precios entre lotes y categorías. En ese contexto, las características particulares de cada animal cobrarían mayor relevancia y darían lugar a un mercado más segmentado”, expresan en el Rosgan.
En definitiva, la baja acumulada del ternero no alcanza, por sí sola, para afirmar que la categoría haya encontrado un nuevo nivel de equilibrio. Aunque la corrección redujo parte de la brecha que había alcanzado durante el primer trimestre, los valores todavía se apartan de su patrón estacional y la relación de reposición continúa por encima de sus referencias históricas.
Con una demanda de invernada que conserva fundamentos propios y una hacienda gorda que mantiene precios atractivos en términos reales, el mercado enfrenta un escenario en el que la estacionalidad no alcanza para explicar toda la dinámica.
A esa complejidad se suma ahora la incertidumbre climática: las posibles ventas anticipadas podrían alterar transitoriamente la oferta y profundizar las diferencias entre el comportamiento del ternero y el de los animales terminados.